Emerytura z ZUS dla wielu osób będzie tylko ułamkiem ostatniej pensji. Dlatego coraz więcej Polaków szuka sposobów na samodzielne odkładanie pieniędzy na przyszłość. Jednym z najkorzystniejszych jest Indywidualne Konto Zabezpieczenia Emerytalnego, czyli IKZE. Daje ono ulgę podatkową już dziś, a nie dopiero za kilkadziesiąt lat.
Czym jest IKZE?
IKZE to dobrowolne konto emerytalne, element tzw. III filaru. Może je założyć każda osoba, która ukończyła 16 lat. Osoby niepełnoletnie mogą wpłacać tylko do wysokości dochodu z pracy. Konto prowadzą banki, domy maklerskie, towarzystwa funduszy inwestycyjnych i zakłady ubezpieczeń. Dzięki temu pieniądze można ulokować w funduszach, akcjach, obligacjach czy ETF-ach, zależnie od wybranej instytucji.
Największą zaletą IKZE jest to, że wpłaty odlicza się od dochodu w rocznym zeznaniu PIT. Państwo zwraca więc część wpłaconych pieniędzy w postaci niższego podatku.
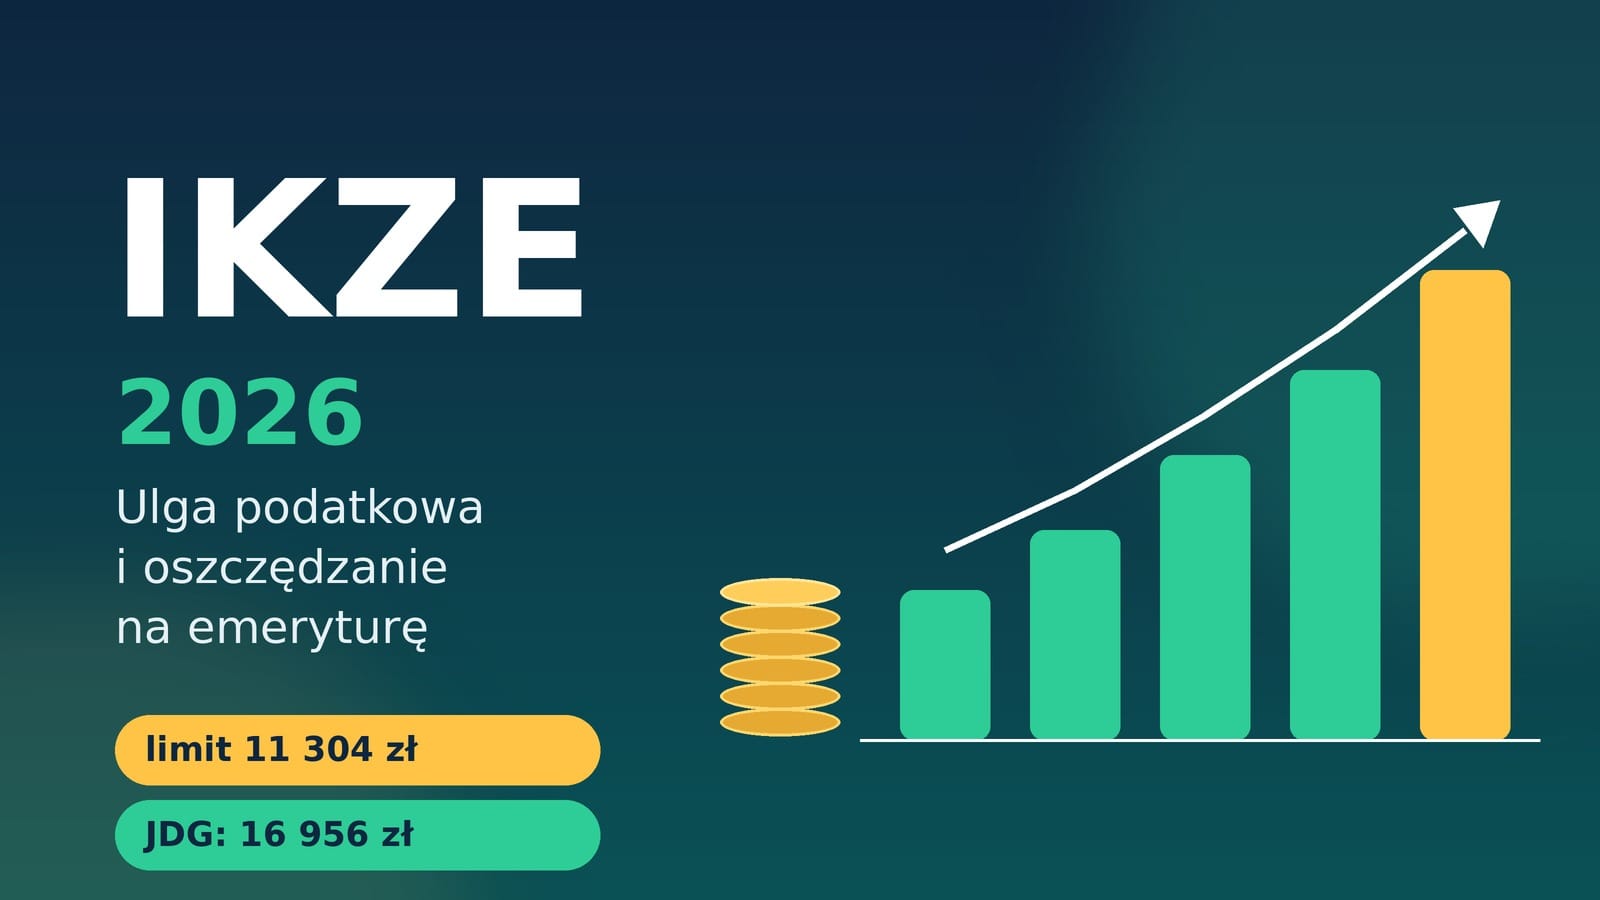
Limit wpłat na IKZE w 2026 roku
Limit jest ustalany co roku na podstawie prognozowanego przeciętnego wynagrodzenia. W 2026 roku wynosi:
- 11 304 zł dla osób zatrudnionych na umowie o pracę, zleceniu czy umowie o dzieło,
- 16 956 zł dla osób prowadzących pozarolniczą działalność gospodarczą.
To o około 8,6% więcej niż w 2025 roku, gdy limity wynosiły odpowiednio 10 407,60 zł i 15 611,40 zł. Wpłata musi zostać zaksięgowana na koncie do 31 grudnia, więc nie warto zostawiać przelewu na ostatnie dni roku.
Ile można zyskać na uldze podatkowej?
Zwrot podatku zależy od progu lub formy opodatkowania. Przy pełnym wykorzystaniu limitu 11 304 zł wygląda to tak:
- w pierwszym progu skali podatkowej (12%) to około 1 356 zł mniej podatku,
- w drugim progu (32%) to około 3 617 zł mniej podatku,
- przy podatku liniowym (19%) przedsiębiorca z limitem 16 956 zł może zaoszczędzić około 3 222 zł.
Osoby na ryczałcie też mogą korzystać z IKZE. Odliczają wpłaty od przychodu, więc korzyść jest mniejsza.
Dobrym nawykiem jest reinwestowanie zwrotu podatku, na przykład na IKE albo z powrotem na IKZE w kolejnym roku. Wtedy efekt procentu składanego wyraźnie przyspiesza.
Jak wygląda wypłata z IKZE?
Żeby skorzystać z pełnych preferencji podatkowych, trzeba spełnić dwa warunki:
- ukończyć 65 lat,
- dokonywać wpłat w co najmniej pięciu dowolnych latach kalendarzowych.
Wypłata jest wtedy objęta zryczałtowanym 10-procentowym podatkiem dochodowym. Nie płaci się natomiast 19-procentowego podatku od zysków kapitałowych, czyli tzw. podatku Belki. Środki można wypłacić jednorazowo albo w ratach.
Wcześniejsza wypłata (tzw. zwrot) jest możliwa, ale nieopłacalna. Cała kwota zostaje doliczona do dochodu i opodatkowana według skali, a ulga przestaje mieć sens. IKZE najlepiej traktować jako pieniądze odłożone naprawdę na emeryturę.
IKZE czy IKE – co wybrać?
Oba konta dają korzyści podatkowe, ale w innym momencie:
- IKZE daje ulgę co roku, ale przy wypłacie zapłacisz 10% podatku.
- IKE nie obniża bieżącego podatku, ale wypłata po 60. roku życia jest całkowicie zwolniona z PIT i podatku Belki. Limit IKE jest też wyższy i w 2026 roku wynosi 28 260 zł.
W praktyce wiele osób korzysta z obu kont. Najpierw wypełniają limit IKZE, żeby dostać zwrot podatku, a nadwyżkę oszczędności kierują na IKE. Szczegółowe porównania, aktualne limity oraz zestawienia ofert instytucji znajdziesz w serwisie poświęconym tematyce IKZE i IKE.
Dla kogo IKZE jest najbardziej opłacalne?
IKZE szczególnie opłaca się:
- osobom w drugim progu podatkowym, bo zwrot sięga 32% wpłaty,
- przedsiębiorcom na podatku liniowym, którzy mają wyższy limit wpłat,
- każdemu, kto ma przed sobą co najmniej kilkanaście lat oszczędzania, bo wtedy zyski nieobjęte podatkiem Belki robią dużą różnicę.
Mniej korzyści odniosą osoby z bardzo niskimi dochodami, które płacą niewielki podatek lub nie płacą go wcale, bo nie mają od czego odliczyć ulgi.
Jak założyć IKZE?
Założenie konta zajmuje zwykle kilka minut i można to zrobić online. Przed wyborem instytucji warto porównać:
- opłaty za prowadzenie konta i transakcje,
- dostępne instrumenty, np. tylko fundusze albo pełny rynek akcji i ETF-ów,
- opłaty za zarządzanie w funduszach,
- możliwość łatwego transferu środków do innej instytucji.
Pamiętaj, że każda osoba może mieć tylko jedno IKZE. Środki można jednak przenieść do innej instytucji bez utraty ulgi.
Podsumowanie
IKZE to jeden z nielicznych sposobów na legalne obniżenie podatku przy jednoczesnym budowaniu kapitału na emeryturę. W 2026 roku można wpłacić do 11 304 zł albo do 16 956 zł w przypadku przedsiębiorców i odzyskać nawet kilka tysięcy złotych w rocznym rozliczeniu PIT. Warunkiem sukcesu jest regularność i cierpliwość, bo pełne korzyści pojawiają się dopiero po 65. roku życia.